
Kalman Filtresi
Kalman Filtresi, hatalar içeren ölçümlerden bir hedefin hareket durumunu mümkün olduğunca güvenilir biçimde kestirmek için kullanılan matematiksel bir yöntemdir. Radar hedef takibinde, özellikle hedefin güncel konumunu ve hızını kestirmek amacıyla art arda ölçülen hedef konumları işlenir. Filtre ayrıca hedefin bir sonraki radar ölçümü sırasında muhtemelen nerede bulunacağını hesaplar.
hedef izi
Resim 1: Kalman Filtresi ile hedef konumunun tahmin edilmesi ve düzeltilmesi
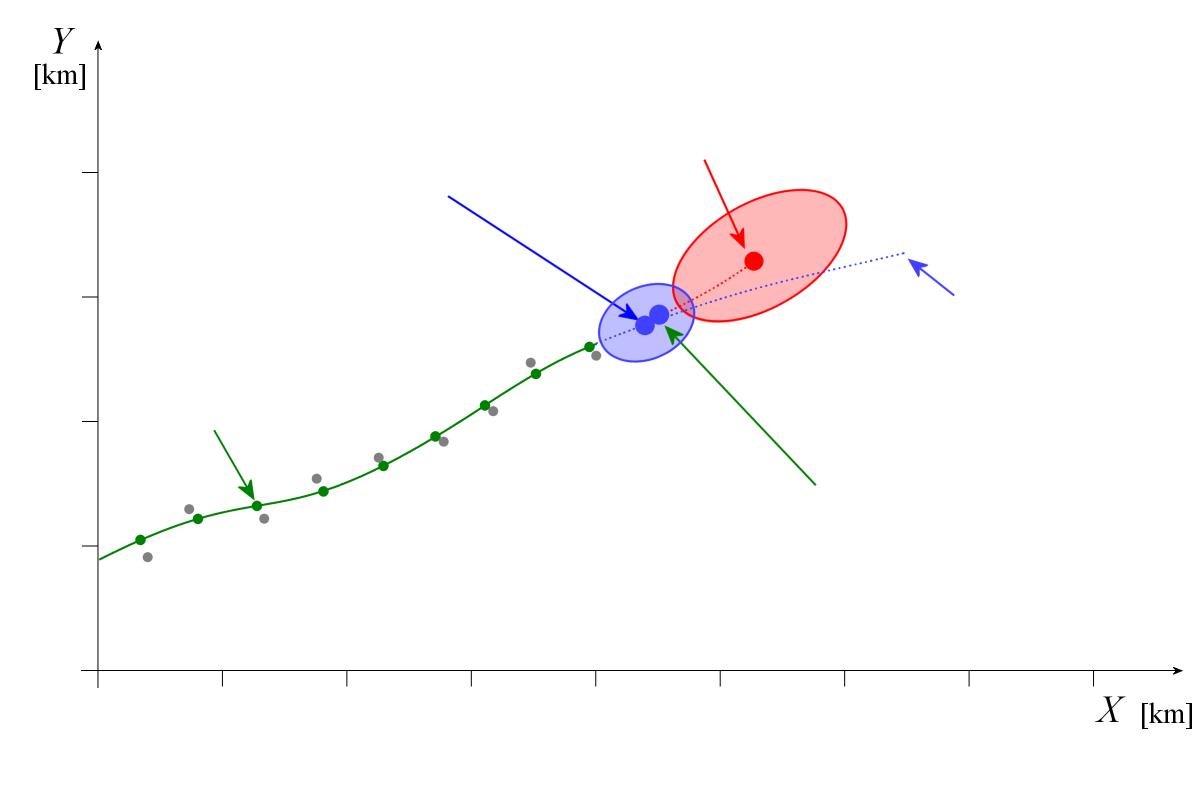
hedef izi
Resim 1: Kalman Filtresi ile hedef konumunun tahmin edilmesi ve düzeltilmesi
hedef izi
Resim 1: Kalman Filtresi ile hedef konumunun tahmin edilmesi ve düzeltilmesi (etkileşimli resim)
Tahmin ve düzeltme
Kalman Filtresi, her yeni radar ölçümünde iki işlem aşamasını tekrarlar. Önce, daha önce kestirilen hareket durumundan bir sonraki ölçüm zamanı için tahmini hesaplar. Yeni bir ölçüm elde edildiğinde ölçüm sonucunu tahminle karşılaştırır ve kestirilen konum ile hız üzerinde bir düzeltme yapar.
Yeni kestirim, ölçüm ve tahmin değerlerinin basit aritmetik ortalaması değildir. Filtre, her iki bilginin ne kadar belirsiz olduğunu dikkate alır. Belirsizlik, ölçüm hataları veya kusurlu bir hareket modeli nedeniyle gerçek hedef konumunun ölçülen ya da tahmin edilen konumdan ne kadar farklı olabileceğini tanımlar. Radar ölçümü yeterince hassas değilse tahmine daha yüksek ağırlık verilir. Buna karşılık tahminin belirsizliği yüksekse yeni ölçüm sonucu daha fazla etkiler.
Basit bir örnek: Filtre, hedefin 10,2 km uzaklıkta bulunacağını tahmin eder, ancak radar 10,0 km ölçer. Bu basitleştirilmiş örnekte düzeltilmiş uzaklık, iki değer arasında bulunur. Sonucun ölçüme mi yoksa tahmine mi daha yakın olacağı, bunların belirsizliklerine bağlıdır.
Filtre ölçüm hatalarını nasıl dikkate alır?
Radar ölçümleri, sınırlı ölçüm doğruluğu ve gürültü gibi nedenlerle hatalar içerir. Tahmin de tam olarak doğru değildir; çünkü kullanılan hareket modeli hedefin gerçek hareketini yalnızca yaklaşık olarak tanımlayabilir. Bu nedenle Kalman Filtresi, kestirilen hareket büyüklükleriyle birlikte bunların belirsizliklerine ilişkin bilgileri de tutar. Bu bilgiler matematiksel olarak bir kovaryans matrisi ile ifade edilir; bu matris hem kestirim hatalarının dağılımını hem de aralarındaki olası korelasyonları dikkate alır.
Tahminin ve ölçümün belirsizlikleri, yeni ölçümün düzeltme sırasında hangi ağırlıkla kullanılacağını belirler. Her düzeltmeden sonra filtre, kestirilen belirsizliği de günceller. Güncellenen bu belirsizlik, bir sonraki tahmin için başlangıç noktası olarak kullanılır.
Hedef manevralarında ne olur?
Bir hedef, kabul edilen hareket modeline yaklaşık olarak uygun hareket ediyorsa Kalman Filtresi hedefin konumunu ve hızını çok güvenilir biçimde kestirebilir. Ancak hedef aniden rota veya hız değiştirirse ölçülen konumu tahminden önemli ölçüde farklı olabilir. Filtre, böyle beklenmedik bir manevrayı önceden bilemez; ancak yeni ölçümler geldikten sonra buna tepki verebilir.
Bu tepkinin ne kadar hızlı olacağı, hareket modeli için kabul edilen belirsizliğe de bağlıdır. Modele gereğinden fazla güvenilirse kestirim değerleri daha kararlı olur, ancak filtre manevralara çok yavaş tepki verebilir. Ayrıca beklenen bölgenin çok dışında kalan bir ölçüm, ize atama sırasında dikkate alınmayabilir. Bu nedenle filtre parametrelerinin seçimi, hedef izinin kararlı biçimde gösterilmesi ile hedef hareketindeki değişikliklere hızlı uyum sağlanması arasında bir uzlaşmadır.
Radar hedef takibindeki önemi
Kalman Filtresi hedefin hareket durumunu kestirir ve bir sonraki konumunu tahmin eder. Bu tahmin, bir sonraki radar ölçümünün beklendiği bölgeyi belirlemek için kullanılabilir. Ancak hangi radar plotlarının hangi hedefe ait olduğunu belirleyen işlem veri ilişkilendirmesidir; bu karar yalnızca Kalman Filtresi tarafından verilmez. Ayrıca sürekli durum kestirimi, daha sonra yapılan hedef izinin yumuşatılması işleminden ayırt edilmelidir; iz yumuşatmada sonraki ölçümler de önceki kestirimleri iyileştirmek için kullanılabilir.
Algoritma yinelemelidir (rekürsiftir). Bir sonraki hesaplama için yalnızca önceki durum kestirimi, buna ait belirsizlik ve yeni ilişkilendirilmiş ölçüm gerekir. Her radar taramasında geçmişteki bütün ölçüm değerlerini yeniden işlemesi gerekmez. Bu nedenle Kalman Filtresi, gerçek zamanlı otomatik hedef takibi için uygundur.
Kaynakça:
- Alex Becker: „Kalman-Filter from de ground up“ 2023, ISBN 9789659312009
Yazar: Christian Wolff, Almanca metinden çeviri: Zafer Yener