
Filtro di Kalman
Un filtro di Kalman è un metodo matematico che permette di stimare nel modo più affidabile possibile lo stato di moto di un bersaglio a partire da misure affette da errori. Nel tracciamento radar dei bersagli vengono elaborate le posizioni misurate in successione, per stimare in particolare la posizione e la velocità attuali del bersaglio. Il filtro calcola inoltre dove si troverà probabilmente il bersaglio al momento della successiva misura radar.
prevista
Figura 1: Previsione e correzione della posizione del bersaglio mediante un filtro di Kalman
prevista
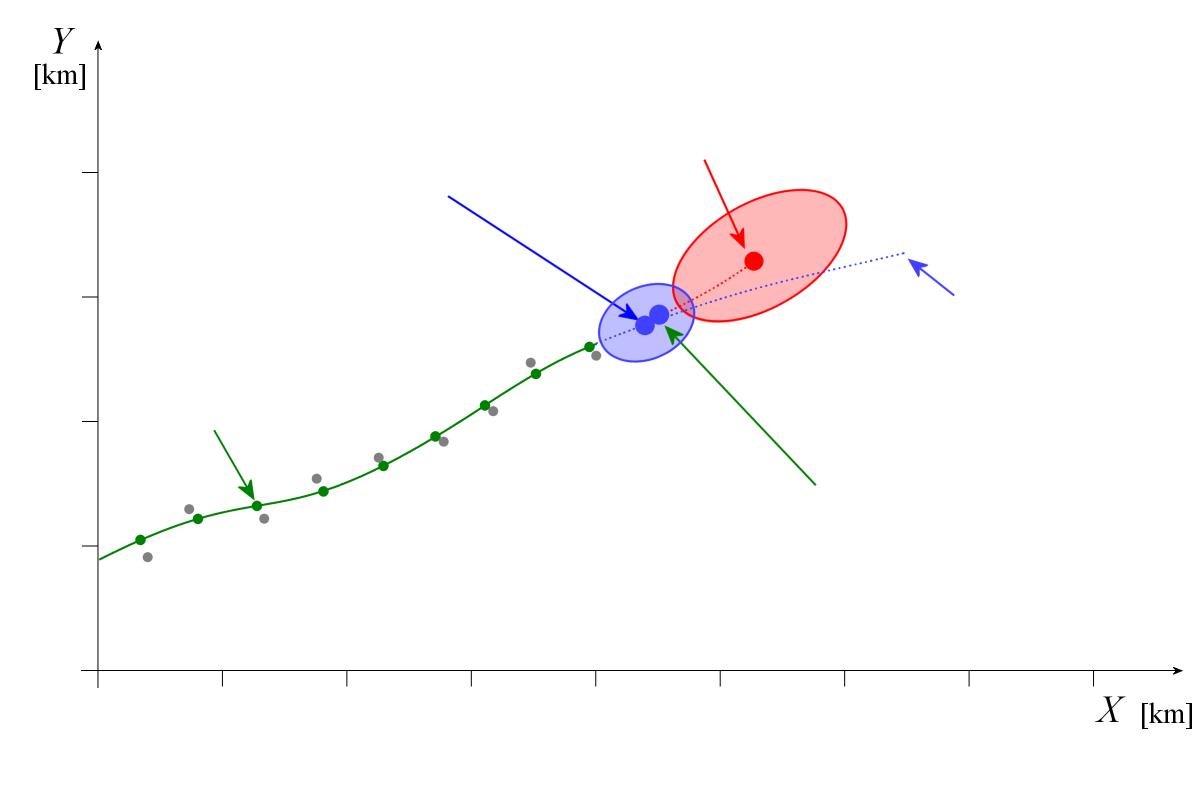
Figura 1: Previsione e correzione della posizione del bersaglio mediante un filtro di Kalman
prevista
Figura 1: Previsione e correzione della posizione del bersaglio mediante un filtro di Kalman (immagine interattiva)
Previsione e correzione
Il filtro di Kalman ripete due fasi di elaborazione a ogni nuova misura radar. Inizialmente calcola la previsione per l'istante della misura successiva a partire dallo stato di moto stimato in precedenza. Quando è disponibile una nuova misura, ne confronta il risultato con la previsione ed esegue una correzione della posizione e della velocità stimate.
La nuova stima non è semplicemente la media aritmetica della misura e della previsione. Il filtro tiene conto del grado di incertezza di entrambe le informazioni. L'incertezza descrive quanto la posizione reale del bersaglio possa discostarsi dalla posizione misurata o prevista a causa degli errori di misura o delle imperfezioni del modello di movimento. Se la misura radar è imprecisa, alla previsione viene attribuito un peso maggiore. Se invece la previsione è incerta, la nuova misura influisce maggiormente sul risultato.
Un semplice esempio: il filtro prevede un bersaglio a una distanza di 10,2 km, ma il radar misura 10,0 km. In questo esempio semplificato, la distanza corretta si trova tra i due valori. Quanto si avvicini alla misura o alla previsione dipende dalle rispettive incertezze.
Come tiene conto il filtro degli errori di misura?
Le misure radar sono affette da errori dovuti, tra l'altro, alla precisione limitata della misura e al rumore. Anche la previsione non è esatta, poiché il modello di movimento utilizzato può descrivere il moto reale del bersaglio solo in modo approssimativo. Per questo motivo, oltre alle grandezze di movimento stimate, il filtro di Kalman conserva informazioni sulle rispettive incertezze. Queste sono descritte matematicamente mediante una matrice di covarianza, che considera sia la dispersione degli errori di stima sia le possibili correlazioni tra essi.
Dalle incertezze della previsione e della misura dipende quanto la nuova misura venga considerata nella correzione. Dopo ogni correzione, il filtro aggiorna anche l'incertezza stimata. Questa costituisce a sua volta il punto di partenza per la previsione successiva.
Che cosa accade quando il bersaglio compie una manovra?
Se un bersaglio si muove approssimativamente secondo il modello di movimento ipotizzato, il filtro di Kalman può stimarne la posizione e la velocità con grande affidabilità. Tuttavia, se il bersaglio cambia improvvisamente rotta o velocità, la posizione misurata può differire notevolmente da quella prevista. Il filtro non può conoscere in anticipo una manovra inattesa, ma può reagire soltanto sulla base di nuove misure.
La rapidità di questa reazione dipende, tra l'altro, dall'incertezza attribuita al modello di movimento. Se si ripone troppa fiducia nel modello, si ottengono stime più stabili, ma il filtro potrebbe reagire troppo lentamente alle manovre. Inoltre, una misura situata molto al di fuori dell'area prevista può non essere considerata durante l'associazione alla traccia. La scelta dei parametri del filtro rappresenta quindi un compromesso tra la stabilità della traiettoria visualizzata e il rapido adattamento alle variazioni del moto del bersaglio.
Importanza per il tracciamento radar dei bersagli
Il filtro di Kalman stima lo stato di moto del bersaglio e ne prevede la posizione successiva. La previsione può essere utilizzata per definire l'area in cui è attesa la successiva misura radar. Stabilire quali plot radar appartengano a un determinato bersaglio è tuttavia compito dell'associazione dei dati e non del solo filtro di Kalman. La stima continua dello stato deve inoltre essere distinta dal successivo livellamento della traiettoria, nel quale è possibile utilizzare anche misure successive per migliorare stime precedenti.
Il metodo opera in modo ricorsivo. Per il calcolo successivo sono necessari soltanto la precedente stima dello stato, la relativa incertezza e la nuova misura associata. Non è necessario rielaborare tutte le misure precedenti a ogni scansione radar. Ciò rende il filtro di Kalman particolarmente adatto al tracciamento automatico dei bersagli in tempo reale.
Bibliografia:
- Alex Becker: „Kalman-Filter from de ground up“ 2023, ISBN 9789659312009