
Filtrul Kalman
Un filtru Kalman este o metodă matematică prin care starea de mișcare a unei ținte este estimată cât mai fiabil posibil pe baza unor măsurători afectate de erori. În urmărirea radar a țintelor sunt prelucrate succesiv pozițiile măsurate ale țintei, pentru a estima în special poziția și viteza sa actuală. În plus, filtrul calculează unde se va afla probabil ținta în momentul următoarei măsurători radar.
prezisă
Figura 1: Predicția și corectarea poziției țintei cu ajutorul filtrului Kalman
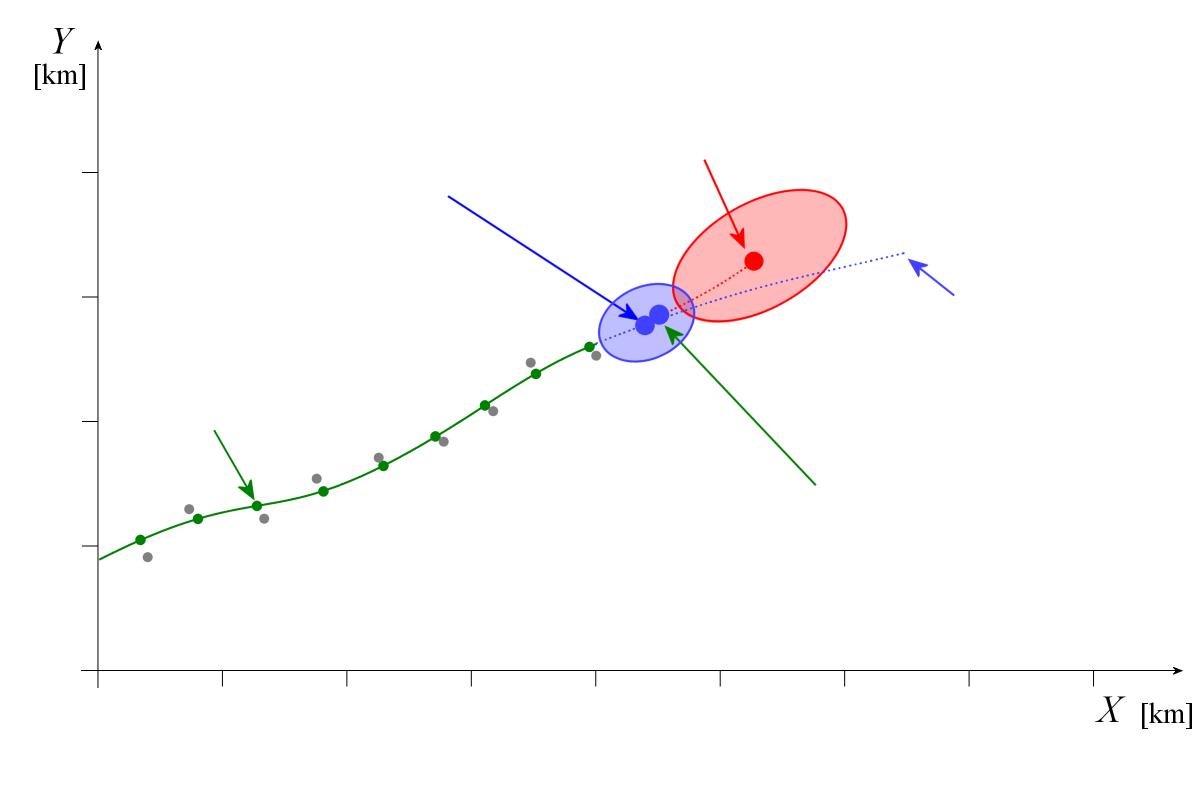
prezisă
Figura 1: Predicția și corectarea poziției țintei cu ajutorul filtrului Kalman
prezisă
Figura 1: Predicția și corectarea poziției țintei cu ajutorul filtrului Kalman (imagine interactivă)
Predicție și corecție
La fiecare nouă măsurătoare radar, filtrul Kalman repetă două etape de prelucrare. Mai întâi, pe baza stării de mișcare estimate anterior, calculează predicția pentru momentul următoarei măsurători. Când este disponibilă o nouă măsurătoare, filtrul compară rezultatul acesteia cu predicția și efectuează o corecție a poziției și vitezei estimate.
Noua estimare nu este pur și simplu media aritmetică a măsurătorii și a predicției. Filtrul ține seama de incertitudinea ambelor informații. Incertitudinea descrie cât de mult poate diferi poziția reală a țintei de poziția măsurată sau prezisă din cauza erorilor de măsurare ori a imperfecțiunilor modelului de mișcare. Dacă măsurătoarea radar este imprecisă, predicția primește o pondere mai mare. Dacă, dimpotrivă, predicția este incertă, noua măsurătoare influențează mai puternic rezultatul.
Un exemplu simplu: filtrul estimează că o țintă se află la o distanță de 10,2 km, însă radarul măsoară 10,0 km. În acest exemplu simplificat, distanța corectată se află între cele două valori. Cât de aproape este de măsurătoare sau de predicție depinde de incertitudinile lor respective.
Cum ține filtrul seama de erorile de măsurare?
Măsurătorile radar sunt afectate de erori cauzate, printre altele, de precizia limitată a măsurării și de zgomot. Nici predicția nu este exactă, deoarece modelul de mișcare utilizat poate descrie doar aproximativ mișcarea reală a țintei. De aceea, pe lângă mărimile estimate ale mișcării, filtrul Kalman păstrează și informații despre incertitudinile acestora. Acestea sunt descrise matematic printr-o matrice de covarianță, care ia în considerare atât dispersia erorilor de estimare, cât și posibilele corelații dintre ele.
Incertitudinile predicției și ale măsurătorii determină cât de mult este luată în considerare noua măsurătoare la efectuarea corecției. După fiecare corecție, filtrul actualizează și incertitudinea estimată. Aceasta constituie, la rândul ei, punctul de plecare pentru următoarea predicție.
Ce se întâmplă în cazul manevrelor țintei?
Dacă o țintă se deplasează aproximativ conform modelului de mișcare presupus, filtrul Kalman poate estima foarte fiabil poziția și viteza acesteia. Dacă însă ținta își schimbă brusc direcția de deplasare sau viteza, poziția măsurată poate diferi considerabil de predicție. Filtrul nu poate anticipa o astfel de manevră neașteptată, ci poate reacționa la ea numai pe baza unor măsurători noi.
Rapiditatea acestei reacții depinde, printre altele, de incertitudinea presupusă a modelului de mișcare. Dacă modelului i se acordă prea multă încredere, se obțin estimări mai stabile, dar filtrul poate reacționa prea lent la manevre. În plus, o măsurătoare aflată mult în afara zonei așteptate poate fi ignorată la asocierea cu traiectul. Alegerea parametrilor filtrului reprezintă, prin urmare, un compromis între afișarea stabilă a traiectoriei țintei și adaptarea rapidă la schimbările mișcării acesteia.
Importanța pentru urmărirea radar a țintelor
Filtrul Kalman estimează starea de mișcare a țintei și prezice poziția sa următoare. Predicția poate fi utilizată pentru a delimita zona în care este așteptată următoarea măsurătoare radar. Totuși, stabilirea detecțiilor radar care aparțin fiecărei ținte revine procesului de asociere a datelor, nu exclusiv filtrului Kalman. Estimarea continuă a stării trebuie, de asemenea, deosebită de netezirea ulterioară a traiectoriei, în cadrul căreia și măsurătorile ulterioare pot fi utilizate pentru îmbunătățirea estimărilor anterioare.
Metoda funcționează recursiv. Pentru următorul calcul sunt necesare doar estimarea anterioară a stării, incertitudinea acesteia și noua măsurătoare asociată țintei. Nu este necesară prelucrarea din nou a tuturor măsurătorilor anterioare la fiecare scanare radar. Astfel, filtrul Kalman este foarte potrivit pentru urmărirea automată a țintelor în timp real.
Bibliografie:
- Alex Becker: „Kalman-Filter from de ground up“ 2023, ISBN 9789659312009