
Filtro de Kalman
Un filtro de Kalman es un procedimiento matemático que permite estimar con la mayor fiabilidad posible el estado de movimiento de un objetivo a partir de mediciones con errores. En el seguimiento radar de objetivos se procesan sucesivamente las posiciones medidas del objetivo para estimar, en particular, su posición y velocidad actuales. Además, el filtro calcula dónde se encontrará probablemente el objetivo en el momento de la siguiente medición radar.
prevista
Figura 1: Predicción y corrección de la posición del objetivo mediante un filtro de Kalman
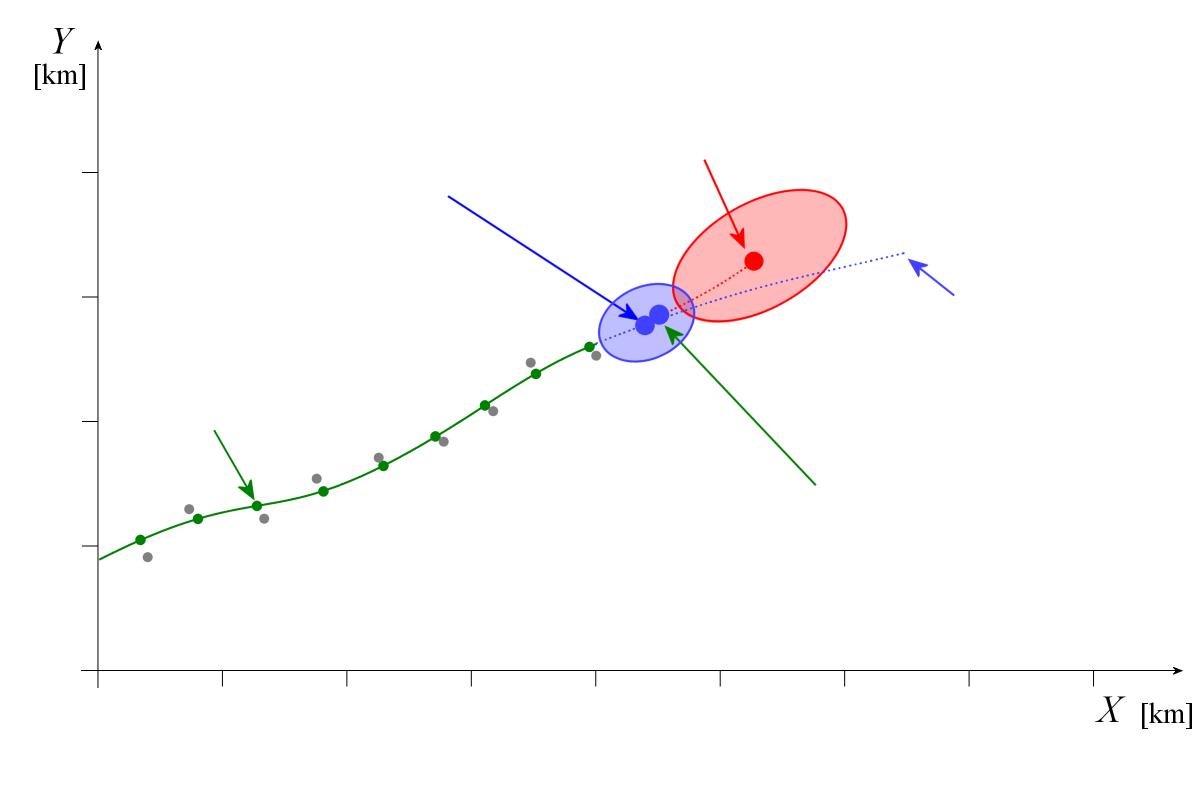
prevista
Figura 1: Predicción y corrección de la posición del objetivo mediante un filtro de Kalman
prevista
Figura 1: Predicción y corrección de la posición del objetivo mediante un filtro de Kalman (imagen interactiva)
Predicción y corrección
El filtro de Kalman repite dos etapas de procesamiento cada vez que recibe una nueva medición radar. En primer lugar, calcula la predicción para el siguiente instante de medición a partir del estado de movimiento estimado anteriormente. Cuando se dispone de una nueva medición, compara su resultado con la predicción y realiza una corrección de la posición y la velocidad estimadas.
La nueva estimación no es simplemente la media aritmética de la medición y la predicción. El filtro tiene en cuenta la incertidumbre de ambos datos. La incertidumbre describe cuánto puede diferir la posición real del objetivo de la posición medida o prevista debido a errores de medición o a un modelo de movimiento imperfecto. Si la medición radar es poco precisa, la predicción recibe un peso mayor. Por el contrario, si la predicción presenta una incertidumbre elevada, la nueva medición influye más en el resultado.
Un ejemplo sencillo: el filtro prevé que un objetivo se encuentra a una distancia de 10,2 km, pero el radar mide 10,0 km. En este ejemplo simplificado, la distancia corregida se encuentra entre ambos valores. Que se aproxime más a la medición o a la predicción depende de sus respectivas incertidumbres.
¿Cómo tiene en cuenta el filtro los errores de medición?
Las mediciones radar contienen errores debidos, entre otros factores, a la precisión limitada de la medición y al ruido. La predicción tampoco es exacta, ya que el modelo de movimiento utilizado solo puede describir aproximadamente el movimiento real del objetivo. Por ello, el filtro de Kalman mantiene información sobre la incertidumbre de las magnitudes de movimiento estimadas. Esta información se representa matemáticamente mediante una matriz de covarianza, que tiene en cuenta tanto la dispersión de los errores de estimación como las posibles correlaciones entre ellos.
Las incertidumbres de la predicción y de la medición determinan en qué medida se utiliza la nueva medición para realizar la corrección. Después de cada corrección, el filtro también actualiza la incertidumbre estimada. Esta sirve, a su vez, como punto de partida para la siguiente predicción.
¿Qué ocurre cuando el objetivo realiza maniobras?
Si un objetivo se desplaza aproximadamente según el modelo de movimiento supuesto, el filtro de Kalman puede estimar su posición y velocidad con gran fiabilidad. Sin embargo, si el objetivo cambia repentinamente de rumbo o velocidad, su posición medida puede diferir considerablemente de la predicción. El filtro no puede conocer de antemano una maniobra inesperada, sino que solo puede reaccionar a ella a partir de nuevas mediciones.
La rapidez de esta reacción depende, entre otros factores, de la incertidumbre supuesta del modelo de movimiento. Si se confía demasiado en el modelo, se obtienen estimaciones más estables, pero el filtro puede reaccionar con demasiada lentitud a las maniobras. Además, una medición situada muy lejos de la región esperada puede quedar excluida durante la asociación con la traza. Por tanto, la elección de los parámetros del filtro supone un compromiso entre la representación estable de la trayectoria del objetivo y la adaptación rápida a los cambios de su movimiento.
Importancia para el seguimiento radar de objetivos
El filtro de Kalman estima el estado de movimiento del objetivo y predice su siguiente posición. La predicción puede utilizarse para delimitar la región en la que se espera la próxima medición radar. Sin embargo, determinar qué detecciones radar pertenecen a cada objetivo corresponde al proceso de asociación de datos y no únicamente al filtro de Kalman. Además, la estimación continua del estado debe distinguirse del posterior suavizado de la trayectoria, en el que también pueden utilizarse mediciones posteriores para mejorar estimaciones anteriores.
El procedimiento funciona de manera recursiva. Para el siguiente cálculo solo necesita la estimación anterior del estado, su incertidumbre y la nueva medición asociada. No es necesario volver a procesar todas las mediciones anteriores en cada exploración del radar. Por ello, el filtro de Kalman resulta adecuado para el seguimiento automático de objetivos en tiempo real.
Bibliografía:
- Alex Becker: „Kalman-Filter from de ground up“ 2023, ISBN 9789659312009