
Filtre de Kalman
Un filtre de Kalman est une méthode mathématique permettant d'estimer aussi fiablement que possible l'état de mouvement d'une cible à partir de mesures entachées d'erreurs. Dans la poursuite radar, les positions successivement mesurées de la cible sont traitées afin d'estimer notamment sa position et sa vitesse actuelles. Le filtre prédit également où la cible devrait se trouver lors de la prochaine mesure radar.
prédite
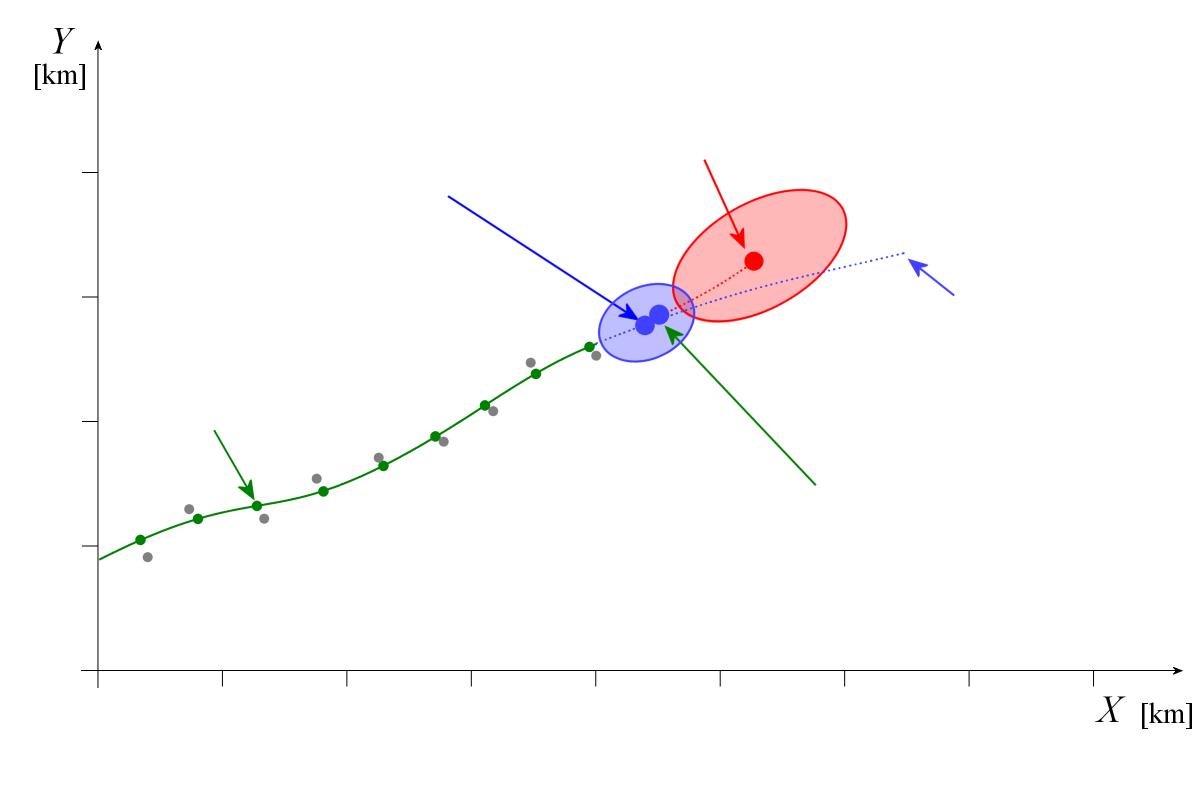
Figure 1 : Prédiction et correction de la position d'une cible par un filtre de Kalman
prédite
Figure 1 : Prédiction et correction de la position d'une cible par un filtre de Kalman
prédite
Figure 1 : Prédiction et correction de la position d'une cible par un filtre de Kalman (image interactive)
Prédiction et correction
À chaque nouvelle mesure radar, le filtre de Kalman répète deux étapes de traitement. Il calcule d'abord la prédiction pour l'instant de mesure suivant à partir de l'état de mouvement estimé précédemment. Lorsqu'une nouvelle mesure est disponible, il compare son résultat à la prédiction et procède à une correction de la position et de la vitesse estimées.
La nouvelle estimation n'est pas simplement la moyenne arithmétique de la mesure et de la prédiction. Le filtre tient compte de l'incertitude associée à chacune de ces deux informations. L'incertitude décrit l'écart possible entre la position réelle de la cible et sa position mesurée ou prédite, en raison des erreurs de mesure ou des imperfections du modèle de mouvement. Si la mesure radar est imprécise, la prédiction reçoit un poids plus important. À l'inverse, si la prédiction est incertaine, la nouvelle mesure influence davantage le résultat.
Un exemple simple : le filtre prévoit une cible à une distance de 10,2 km, mais le radar mesure 10,0 km. Dans cet exemple simplifié, la distance corrigée se situe entre ces deux valeurs. Sa proximité avec la mesure ou la prédiction dépend de leurs incertitudes respectives.
Comment le filtre tient-il compte des erreurs de mesure ?
Les mesures radar sont affectées par des erreurs dues notamment à la précision limitée des mesures et au bruit. La prédiction n'est pas non plus exacte, car le modèle de mouvement utilisé ne peut décrire qu'approximativement le mouvement réel de la cible. C'est pourquoi le filtre de Kalman conserve, outre les grandeurs de mouvement estimées, des informations sur leurs incertitudes. Celles-ci sont décrites mathématiquement par une matrice de covariance, qui tient compte à la fois de la dispersion des erreurs d'estimation et des éventuelles corrélations entre elles.
Les incertitudes de la prédiction et de la mesure déterminent dans quelle mesure la nouvelle mesure intervient dans la correction. Après chaque correction, le filtre actualise également l'incertitude estimée. Celle-ci sert ensuite de point de départ à la prédiction suivante.
Que se passe-t-il lorsque la cible manœuvre ?
Si une cible se déplace approximativement conformément au modèle de mouvement supposé, le filtre de Kalman peut estimer sa position et sa vitesse avec une grande fiabilité. Toutefois, si la cible change brusquement de cap ou de vitesse, sa position mesurée peut s'écarter sensiblement de la prédiction. Le filtre ne peut pas anticiper une telle manœuvre imprévue ; il ne peut y réagir qu'à partir de nouvelles mesures.
La rapidité de cette réaction dépend notamment de l'incertitude supposée du modèle de mouvement. Si l'on accorde trop de confiance à ce modèle, les estimations sont certes stables, mais le filtre peut réagir trop lentement aux manœuvres. De plus, une mesure située très loin de la zone attendue peut ne pas être prise en compte lors de son association à la piste. Le choix des paramètres du filtre représente donc un compromis entre la stabilité de la trajectoire affichée et la rapidité d'adaptation aux changements de mouvement de la cible.
Importance pour la poursuite radar des cibles
Le filtre de Kalman estime l'état de mouvement de la cible et prédit sa prochaine position. Cette prédiction peut servir à définir la zone dans laquelle la prochaine mesure radar est attendue. Cependant, déterminer quelles détections radar appartiennent à quelle cible relève de l'association de données et non du seul filtre de Kalman. Il faut également distinguer l'estimation continue de l'état du lissage de trajectoire effectué a posteriori, qui peut utiliser des mesures ultérieures pour améliorer les estimations précédentes.
Cette méthode fonctionne de manière récursive. Pour le calcul suivant, elle n'a besoin que de l'estimation d'état précédente, de son incertitude et de la nouvelle mesure associée à la cible. Elle n'a pas besoin de retraiter toutes les mesures antérieures à chaque balayage radar. Le filtre de Kalman convient donc particulièrement bien à la poursuite automatique des cibles en temps réel.
Bibliographie :
- Alex Becker: „Kalman-Filter from de ground up“ 2023, ISBN 9789659312009